— ¿Cómo debería ser el presupuesto del próximo año?
Una vez que logramos estimar razonablemente cómo terminará el año actual, aparece una nueva pregunta.
¿Cómo construimos el presupuesto del próximo año?
Esta pregunta suele aparecer mucho antes de que termine el ejercicio actual.
Universidades, colegios, empresas, hospitales y organizaciones de todo tipo necesitan comenzar a preparar sus presupuestos con varios meses de anticipación.
Y normalmente ocurre algo parecido.
Disponemos de varios años de información histórica.
Tenemos un presupuesto vigente.
Conocemos el comportamiento reciente de ingresos y gastos.
Pero aun así resulta difícil responder una pregunta aparentemente simple:
¿Cuánto deberíamos presupuestar para el próximo año?
La respuesta rara vez surge de una sola fórmula.
Y tampoco suele aparecer simplemente copiando el presupuesto del año anterior y aplicando un porcentaje general de crecimiento.
Construir presupuestos por intuición o repetir el presupuesto anterior ❌
Utilizar datos históricos, tendencias y criterios de negocio ✅
Precisamente para eso sirve el modelo que veremos en este artículo.
La elaboración de presupuestos, proyecciones y análisis financieros combina datos, experiencia y criterio profesional. En esta serie de artículos encontrarás métodos prácticos, ejemplos y buenas prácticas orientadas a apoyar la planificación, el control de gestión y la toma de decisiones.
💡 Idea clave: Un presupuesto no es una predicción exacta del futuro. Es una herramienta para tomar mejores decisiones.
Partiendo desde una proyección de cierre
Antes de construir el presupuesto del próximo año necesitamos una referencia razonable sobre cómo terminará el año actual.
Por esa razón, este artículo utiliza como punto de partida la metodología presentada en nuestro artículo sobre proyección de cierre anual.
En ese modelo estimamos el resultado de cierre utilizando datos históricos, tendencias, factores anuales y estimaciones ponderadas.
La proyección resultante se transforma ahora en uno de los principales insumos para construir el presupuesto del año siguiente.
✅ En otras palabras: primero proyectamos cómo terminará el año actual y después utilizamos esa información para estimar el presupuesto futuro.
Cuatro métodos para estimar el crecimiento futuro
El modelo que utilizaremos calcula distintas estimaciones de crecimiento utilizando información histórica de varios años.
Cada método aporta una perspectiva diferente.
Y al igual que ocurrió en el artículo anterior, el resultado final surge de combinar varias estimaciones en lugar de depender exclusivamente de una sola.
📊 Método 1: Promedio
El primer método calcula el crecimiento promedio observado durante los últimos años disponibles.
Es posiblemente la estimación más sencilla de construir y de interpretar.
La lógica detrás de este método es simple:
Ventaja: Muy simple y fácil de explicar.
Limitación: Puede verse afectado por años excepcionalmente altos o bajos.
📈 Método 2: Promedio Ponderado
Este método asigna mayor importancia a los períodos más recientes.
En muchos casos resulta razonable dar más peso a los años recientes que a períodos más antiguos.
Por ejemplo:
- 2023 = 15%
- 2024 = 25%
- 2025 = 60%
Ventaja: Reacciona mejor a los cambios recientes.
Limitación: Puede sobreponderar situaciones temporales.
📉 Método 3: Tendencia Lineal
Aquí utilizamos una tendencia lineal aplicada a las tasas de crecimiento históricas.
El objetivo es identificar la dirección general que han seguido los cambios observados en el tiempo.
Ventaja: Permite detectar tendencias crecientes o decrecientes.
Limitación: Puede generar resultados extremos cuando existen variaciones muy importantes entre períodos.
📚 Método 4: CAGR
El CAGR (Compound Annual Growth Rate) calcula una tasa de crecimiento anual compuesta considerando todo el período analizado.
A diferencia de un promedio simple, el CAGR incorpora el efecto acumulativo del crecimiento a lo largo de los años.
Ventaja: Representa muy bien la trayectoria global del período.
Limitación: Puede ocultar fluctuaciones importantes ocurridas entre años intermedios.
⭐ Resultado Recomendado: Tasa Ponderada
Ninguno de los métodos anteriores es perfecto.
Cada uno aporta una perspectiva distinta respecto del crecimiento esperado.
Por esa razón, el modelo combina los cuatro resultados mediante una ponderación configurable.
En este ejemplo utilizamos:
- Promedio = 30%
- Promedio Ponderado = 30%
- Lineal = 20%
- CAGR = 20%
Las ponderaciones pueden modificarse para cada cuenta cuando el comportamiento histórico presenta situaciones particulares.
Esto permite adaptar el modelo a realidades muy diferentes entre ingresos, remuneraciones, infraestructura, servicios profesionales y otras partidas presupuestarias.
📌 Importante
Existen metodologías más sofisticadas, incluyendo modelos estadísticos, suavizamiento exponencial, forecast ETS, ARIMA y otras técnicas avanzadas.
Sin embargo, en muchas organizaciones los métodos simples que presentamos en este artículo entregan resultados suficientemente buenos con una complejidad mucho menor y una mantención considerablemente más sencilla.
El objetivo no es encontrar el modelo matemático perfecto. El objetivo es obtener una base razonable para construir un presupuesto defendible y útil para la toma de decisiones.
📝 Ejemplo práctico: construyendo el presupuesto del próximo año
En este ejemplo utilizaremos tres años históricos reales junto con la proyección de cierre del año actual.
A partir de esa información calcularemos factores de crecimiento, estimaciones de tendencia y una tasa recomendada para cada cuenta presupuestaria.
Posteriormente aplicaremos límites de crecimiento y factores de negocio que permitan incorporar conocimiento adicional que todavía no aparece reflejado en los datos históricos.
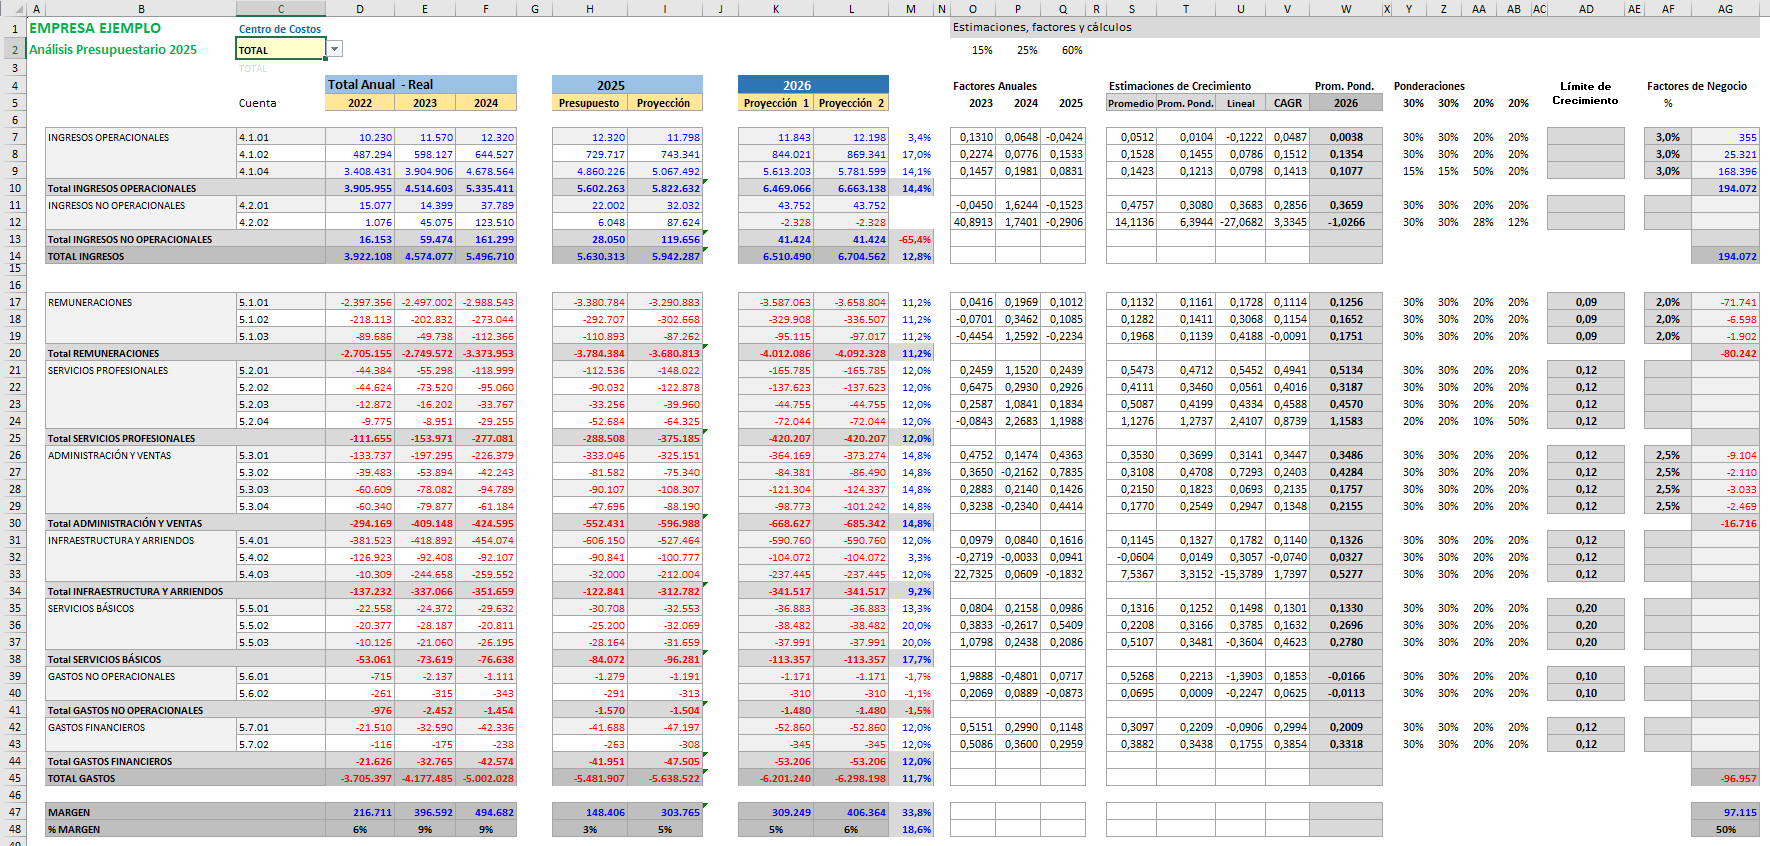
Modelo de proyección presupuestaria del próximo año utilizando datos históricos, CAGR, tendencias, límites de crecimiento y factores de negocio.
Observa que el modelo entrega inicialmente una proyección técnica construida exclusivamente a partir de los datos.
Posteriormente incorpora criterios de negocio que permiten ajustar determinadas cuentas cuando existen antecedentes que todavía no están reflejados en la información histórica.
💡 Idea clave: Los datos históricos explican lo que ocurrió en el pasado. Los Factores de Negocio representan aquello que la organización sabe sobre el futuro y que todavía no aparece en los datos.
💻 Implementación en Excel
La buena noticia es que no necesitas software especializado para construir este modelo.
Excel dispone de todas las funciones necesarias para implementar cada una de las etapas descritas en este artículo.
💡 Experiencia práctica: En la mayoría de las organizaciones los modelos más útiles no son necesariamente los más complejos. Son aquellos que pueden mantenerse, entenderse y ajustarse fácilmente con el tiempo.
1. Factores Anuales (Columnas O:Q)
El primer paso consiste en calcular las tasas de crecimiento observadas entre los distintos años históricos y la proyección de cierre del año actual.
[P7] = SI.ERROR((F7/E7)-1;0)
[Q7] = SI.ERROR((I7/F7)-1;0)
Estas tasas representan la evolución observada entre cada período y constituyen la base de todos los métodos posteriores.
2. Estimación por Promedio (Columna S)
Calcula el crecimiento promedio observado durante el período analizado.
3. Estimación por Promedio Ponderado (Columna T)
Permite asignar mayor importancia a los años más recientes.
4. Estimación Lineal (Columna U)
Aplica una tendencia lineal sobre las tasas históricas de crecimiento.
5. CAGR - Compound Annual Growth Rate (Columna V)
El CAGR estima una tasa compuesta de crecimiento para todo el período analizado.
A diferencia de los otros métodos, el CAGR resume el crecimiento acumulado completo mediante una única tasa anual equivalente.
6. Tasa Recomendada (Columna W)
Aquí se combinan los cuatro métodos anteriores utilizando ponderaciones configurables.
Las ponderaciones pueden modificarse individualmente para cada cuenta cuando existan razones que justifiquen un tratamiento distinto.
7. Límite de Crecimiento (Columna AD)
Una de las dificultades más frecuentes en los modelos presupuestarios es que ciertas cuentas pueden generar tasas de crecimiento poco realistas debido a eventos excepcionales o bases comparativas reducidas.
Por esa razón, el modelo incorpora límites máximos de crecimiento configurables por cuenta o grupo de cuentas.
💡 Importante: Los límites de crecimiento responden a las características particulares de cada cuenta o grupo de cuentas, a las políticas presupuestarias de la organización, a regulaciones externas y, especialmente, a la experiencia acumulada de quienes elaboran y controlan el presupuesto.
8. Proyección Técnica (Columna K)
La Proyección Técnica representa el resultado generado exclusivamente a partir de los datos históricos y los métodos de estimación.
Si existe un límite de crecimiento definido, se utiliza el menor valor entre la tasa calculada y dicho límite.
9. Factores de Negocio (Columnas AE:AF)
Los datos históricos explican lo que ocurrió en el pasado.
Sin embargo, muchas veces conocemos hechos futuros que todavía no aparecen reflejados en los datos.
Por ejemplo:
- Apertura de nuevas carreras.
- Incremento esperado de alumnos.
- Nuevas sucursales o sedes.
- Nuevos contratos o productos.
- Cambios regulatorios.
- Modificaciones estratégicas relevantes.
💡 Idea clave: Los datos históricos explican el pasado. Los Factores de Negocio representan aquello que la organización sabe sobre el futuro y que todavía no aparece en los datos.
10. Presupuesto Ajustado (Columna L)
Finalmente, los Factores de Negocio se incorporan sobre la Proyección Técnica para obtener el presupuesto recomendado.
Este resultado corresponde a una proyección ajustada que combina:
- Información histórica.
- Métodos de estimación.
- Criterio profesional.
- Conocimiento de la organización.
📈 El presupuesto no es una fórmula
Muchas personas buscan fórmulas capaces de generar automáticamente un presupuesto.
Sin embargo, los presupuestos más útiles suelen construirse combinando información cuantitativa y conocimiento de negocio.
Los modelos ayudan.
Pero ninguna fórmula reemplaza completamente la experiencia de quienes conocen la realidad de la organización.
✅ Buenas prácticas
📚 Utiliza históricos
Siempre que sea posible incorpora dos o tres años de información para reducir el impacto de situaciones excepcionales.
📊 Combina métodos
No dependas exclusivamente de una única estimación. Cada método aporta una mirada distinta del problema.
🚦 Define límites
Utiliza límites de crecimiento cuando existan cuentas que presenten variaciones históricas extremas o poco representativas.
💼 Incorpora Factores de Negocio
Complementa las estimaciones históricas con información que la organización conoce sobre el futuro y que todavía no aparece en los datos.
❌ Errores frecuentes
- Replicar automáticamente el presupuesto del año anterior.
- Ignorar cambios conocidos en el entorno de la organización.
- Utilizar una única tasa para todas las cuentas.
- No revisar resultados extremos.
- Depender exclusivamente de herramientas estadísticas.
- Confundir una proyección con una predicción exacta.
❓ Preguntas frecuentes
¿Cuál es el mejor método para proyectar un presupuesto?
No existe un método único. Habitualmente la combinación de varios métodos entrega resultados más estables y confiables.
¿Para qué sirve el CAGR?
Permite calcular una tasa compuesta de crecimiento considerando el período completo analizado.
¿Por qué utilizar límites de crecimiento?
Ayudan a evitar que situaciones excepcionales generen presupuestos difíciles de justificar en la práctica.
¿Los Factores de Negocio son obligatorios?
No. Sin embargo, suelen aportar información valiosa que no aparece reflejada en los datos históricos.
¿Puedo modificar las ponderaciones de cada método?
Sí. De hecho, una de las principales fortalezas del modelo es permitir adaptaciones específicas para cada cuenta presupuestaria.
📚 Artículos relacionados
- Cómo proyectar el cierre del año y anticipar desviaciones presupuestarias.
- Próximamente - Cómo construir escenarios presupuestarios.
- Próximamente - Cómo estimar ingresos utilizando datos históricos.
- Próximamente - Cómo estimar gastos utilizando datos históricos.
- Próximamente - Cómo distribuir presupuestos entre unidades y centros de costo.
Herramientas nacidas de problemas reales
Muchas de las tareas asociadas a presupuestos, consolidación de información, análisis de datos y distribución de reportes terminan siendo repetitivas y consumen una enorme cantidad de tiempo. Intentando resolver este tipo de problemas surgieron herramientas como Data Tools Suite y MultiMail.
🚀 Conocer Data Tools Suite 📧 Conocer MultiMail
PRUÉBALO. LO ENTENDERÁS.
