— Wie sollte das Budget für das nächste Jahr aussehen?
Sobald wir eine vernünftige Vorstellung davon haben, wie das laufende Jahr enden wird, stellt sich unmittelbar die nächste Frage.
Wie erstellen wir das Budget für das nächste Jahr?
Diese Frage entsteht häufig lange bevor das laufende Geschäftsjahr tatsächlich abgeschlossen ist.
Unternehmen, Hochschulen, Schulen, Krankenhäuser und viele andere Organisationen müssen ihre Budgets Monate im Voraus planen.
Und die Ausgangssituation ist meist sehr ähnlich.
Es stehen mehrere Jahre historischer Daten zur Verfügung.
Ein aktuelles Budget ist vorhanden.
Die Entwicklung von Erlösen und Aufwendungen ist bekannt.
Trotzdem bleibt die Beantwortung einer scheinbar einfachen Frage oft schwierig:
Wie hoch sollte das Budget für das nächste Jahr sein?
Die Antwort ergibt sich selten aus einer einzigen Formel.
Und sie besteht fast nie darin, das Vorjahresbudget einfach zu kopieren und einen allgemeinen Wachstumsfaktor hinzuzufügen.
Budgets ausschließlich nach Gefühl erstellen oder Vorjahreswerte übernehmen ❌
Historische Daten, Trends und Geschäftswissen nutzen ✅
Genau dabei soll das in diesem Artikel vorgestellte Modell helfen.
Budgetierung und Prognosen verbinden Daten, Erfahrung und professionelles Urteilsvermögen. In dieser Artikelserie finden Sie praktische Methoden, Beispiele und bewährte Vorgehensweisen zur Unterstützung von Planung, Controlling und Entscheidungsfindung.
💡 Kernidee: Ein Budget ist keine exakte Vorhersage der Zukunft. Es ist ein Werkzeug, das dabei hilft, bessere Entscheidungen zu treffen.
Ausgehend von einer Jahresabschlussprognose
Bevor wir das Budget für das nächste Jahr erstellen, benötigen wir zunächst eine realistische Schätzung darüber, wie das laufende Jahr voraussichtlich enden wird.
Aus diesem Grund baut dieser Artikel auf der Methodik auf, die wir bereits im Artikel zur Jahresabschlussprognose vorgestellt haben.
Dort haben wir den Jahresabschluss mithilfe historischer Daten, Jahresfaktoren, Trends und gewichteter Prognosen geschätzt.
Die daraus resultierende Prognose dient nun als einer der wichtigsten Ausgangspunkte für die Budgetplanung des kommenden Jahres.
✅ Anders ausgedrückt: Zuerst schätzen wir, wie das aktuelle Jahr enden wird. Anschließend verwenden wir diese Information als Grundlage für das Budget des nächsten Jahres.
Vier Methoden zur Schätzung zukünftigen Wachstums
Das in diesem Artikel vorgestellte Modell berechnet unterschiedliche Wachstumsschätzungen auf Grundlage mehrjähriger historischer Daten.
Jede Methode liefert einen anderen Blickwinkel auf die zukünftige Entwicklung.
Und wie bereits im vorherigen Artikel ergibt sich die endgültige Empfehlung aus der Kombination mehrerer Schätzungen, anstatt sich ausschließlich auf eine einzige Methode zu verlassen.
📊 Methode 1: Durchschnitt
Die erste Methode berechnet die durchschnittliche Wachstumsrate des betrachteten Zeitraums.
Sie ist wahrscheinlich die einfachste Schätzung und am leichtesten zu erklären.
Das Prinzip ist sehr einfach:
Vorteil: Einfach verständlich und nachvollziehbar.
Nachteil: Kann durch außergewöhnlich hohe oder niedrige Jahre beeinflusst werden.
📈 Methode 2: Gewichteter Durchschnitt
Diese Methode weist den jüngsten Zeiträumen eine höhere Bedeutung zu.
In vielen Fällen ist es sinnvoll, aktuelle Jahre stärker zu gewichten als ältere Daten.
Zum Beispiel:
- 2023 = 15%
- 2024 = 25%
- 2025 = 60%
Vorteil: Reagiert besser auf aktuelle Entwicklungen.
Nachteil: Kann kurzfristige Effekte überbewerten.
📉 Methode 3: Linearer Trend
Diese Methode wendet eine lineare Trendanalyse auf historische Wachstumsraten an.
Ziel ist es, die allgemeine Richtung der Entwicklung zu erkennen.
Vorteil: Erkennt Aufwärts- und Abwärtstrends.
Nachteil: Kann bei starken Schwankungen extreme Ergebnisse liefern.
📚 Methode 4: CAGR
CAGR (Compound Annual Growth Rate) berechnet eine einzige jährliche Wachstumsrate für den gesamten Analysezeitraum.
Im Gegensatz zum einfachen Durchschnitt berücksichtigt CAGR den kumulierten Wachstumseffekt über mehrere Jahre hinweg.
Vorteil: Beschreibt die langfristige Entwicklung sehr gut.
Nachteil: Kann starke Schwankungen zwischen einzelnen Jahren verdecken.
⭐ Empfohlene Wachstumsrate
Keine der vorherigen Methoden ist perfekt.
Jede Methode betrachtet das zukünftige Wachstum aus einer anderen Perspektive.
Deshalb kombiniert das Modell alle vier Schätzungen mithilfe konfigurierbarer Gewichtungen.
In diesem Beispiel verwenden wir:
- Durchschnitt = 30%
- Gewichteter Durchschnitt = 30%
- Linearer Trend = 20%
- CAGR = 20%
Die Gewichtungen können für einzelne Konten angepasst werden, wenn deren historisches Verhalten besondere Eigenschaften aufweist.
Dadurch lässt sich das Modell flexibel an Erlöse, Personalaufwand, Infrastruktur, Dienstleistungen oder andere Budgetbereiche anpassen.
📌 Wichtig
Es existieren deutlich komplexere Methoden, darunter statistische Modelle, exponentielle Glättung, ETS-Prognosen, ARIMA und weitere fortgeschrittene Verfahren.
In vielen Organisationen liefern die in diesem Artikel beschriebenen Methoden jedoch bereits sehr gute Ergebnisse, während sie deutlich einfacher zu verstehen und zu pflegen sind.
Das Ziel ist nicht, das perfekte mathematische Modell zu finden. Das Ziel besteht darin, ein realistisches und nachvollziehbares Budget für fundierte Entscheidungen zu erstellen.
📝 Praktisches Beispiel: Budgetplanung für das nächste Jahr
In diesem Beispiel verwenden wir drei historische Jahre sowie die prognostizierten Ergebnisse des laufenden Jahres.
Auf dieser Grundlage berechnet das Modell Jahresfaktoren, Wachstumsschätzungen und eine empfohlene Wachstumsrate für jedes Budgetkonto.
Anschließend werden Wachstumsgrenzen und Geschäftsfaktoren berücksichtigt, um Informationen einzubeziehen, die in den historischen Daten noch nicht sichtbar sind.
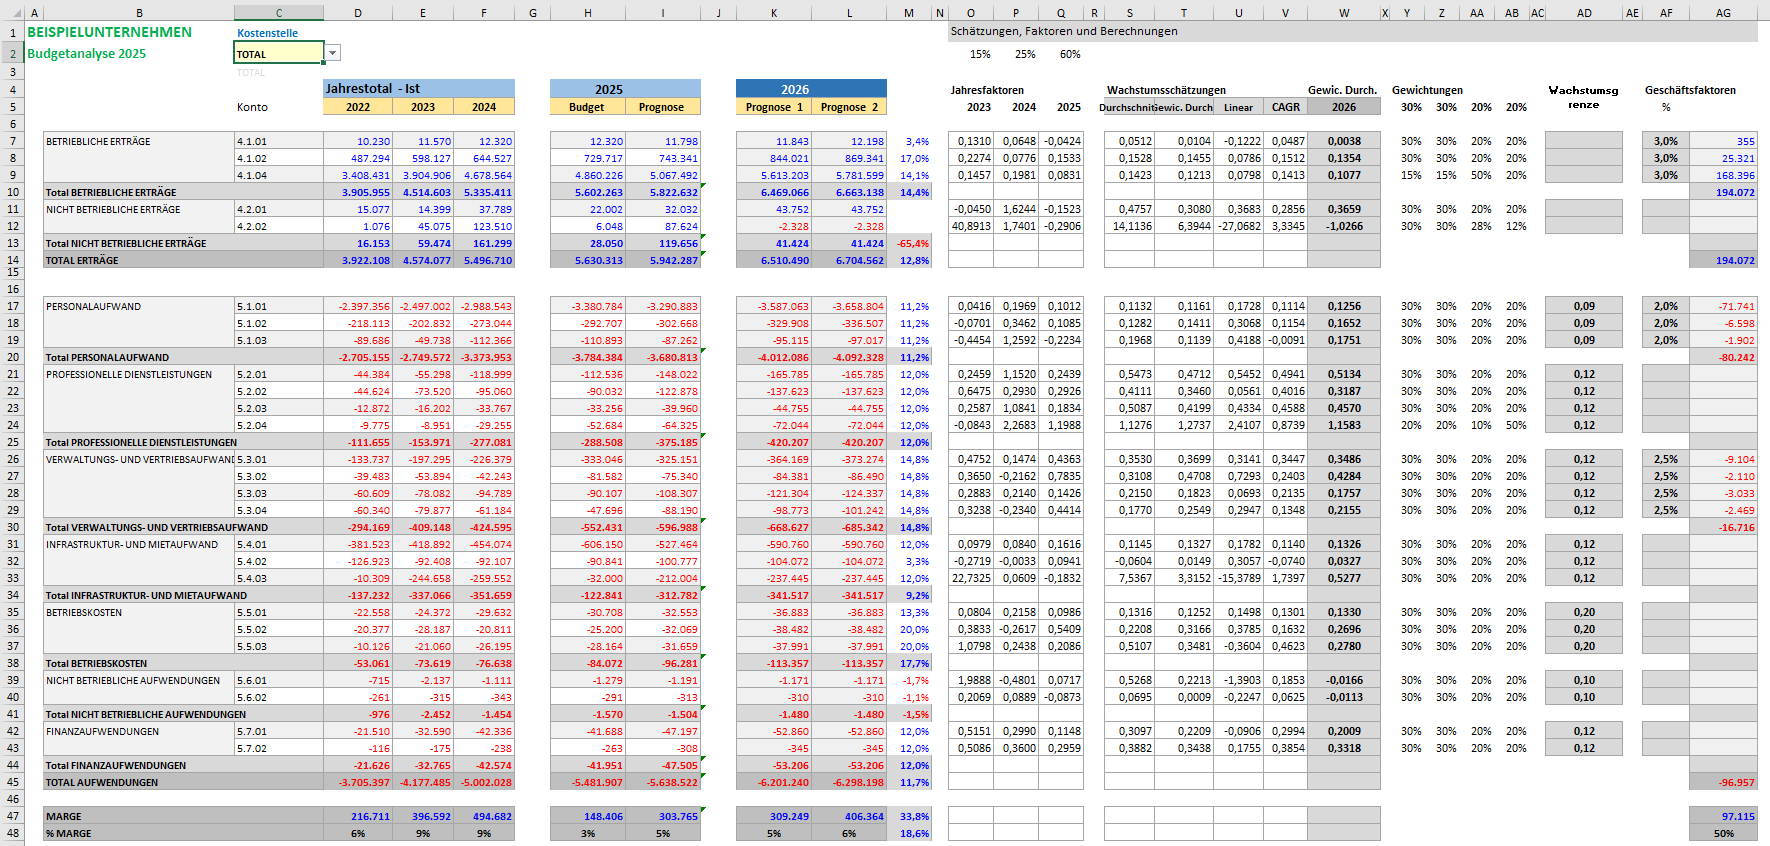
🔍 Klicken Sie auf das Bild, um es in voller Größe anzuzeigen.
Budgetplanungsmodell mit historischen Wachstumsraten, CAGR, Wachstumsgrenzen und Geschäftsfaktoren zur Planung des nächsten Geschäftsjahres.
Beachten Sie, dass das Modell zunächst eine technische Prognose ausschließlich auf Basis historischer Daten erstellt.
Anschließend werden Geschäftsfaktoren berücksichtigt, um bekannte zukünftige Entwicklungen einzubeziehen.
💡 Kernidee: Historische Daten erklären die Vergangenheit. Geschäftsfaktoren repräsentieren das Wissen einer Organisation über die Zukunft, das noch nicht in den verfügbaren Daten sichtbar ist.
💻 Umsetzung in Excel
Die gute Nachricht: Zur Umsetzung dieses Modells benötigen Sie keine Spezialsoftware.
Excel bietet alle Funktionen, die für die einzelnen Schritte des Modells erforderlich sind.
💡 Praxiserfahrung: Die nützlichsten Modelle sind nicht unbedingt die kompliziertesten. Entscheidend ist, dass sie verstanden, gepflegt und bei Bedarf angepasst werden können.
1. Jahresfaktoren (Spalten O:Q)
Im ersten Schritt werden die Wachstumsraten zwischen den historischen Jahren und der Prognose des laufenden Jahres berechnet.
[P7] = WENNFEHLER((F7/E7)-1;0)
[Q7] = WENNFEHLER((I7/F7)-1;0)
Diese Wachstumsraten bilden die Grundlage aller weiteren Schätzmethoden.
2. Durchschnittsschätzung (Spalte S)
Berechnet die durchschnittliche Wachstumsrate des betrachteten Zeitraums.
3. Gewichtete Durchschnittsschätzung (Spalte T)
Gewichtet die jüngeren Perioden stärker als ältere Daten.
4. Lineare Schätzung (Spalte U)
Wendet einen linearen Trend auf die historischen Wachstumsraten an.
5. CAGR - Compound Annual Growth Rate (Spalte V)
CAGR berechnet eine einzige jährliche Wachstumsrate für den gesamten Analysezeitraum.
Im Gegensatz zu den anderen Methoden fasst CAGR die gesamte Entwicklung des Zeitraums in einer einzigen Rate zusammen.
6. Empfohlene Wachstumsrate (Spalte W)
Die vier Schätzungen werden zu einer einzigen empfohlenen Wachstumsrate zusammengeführt.
Die Gewichtungen können bei Bedarf für einzelne Konten angepasst werden.
7. Wachstumsgrenze (Spalte AD)
Eine häufige Herausforderung in Budgetmodellen besteht darin, dass historische Ausreißer unrealistische Wachstumsraten erzeugen können.
Aus diesem Grund enthält das Modell individuell definierbare Wachstumsgrenzen.
💡 Wichtig: Wachstumsgrenzen orientieren sich an den Besonderheiten einzelner Konten oder Kontengruppen, internen Budgetrichtlinien, regulatorischen Anforderungen und praktischen Erfahrungen.
8. Technische Prognose (Spalte K)
Die technische Prognose basiert ausschließlich auf historischen Daten und den zuvor beschriebenen Methoden.
Wenn eine Wachstumsgrenze definiert wurde, wird der kleinere Wert verwendet.
9. Geschäftsfaktoren (Spalten AE:AF)
Historische Daten erklären die Vergangenheit.
Oft verfügt eine Organisation jedoch bereits über Informationen über zukünftige Entwicklungen.
Zum Beispiel:
- Neue Studiengänge.
- Erwartetes Wachstum der Studierendenzahl.
- Neue Verträge.
- Neue Standorte.
- Regulatorische Änderungen.
- Strategische Initiativen.
💡 Kernidee: Historische Daten erklären die Vergangenheit. Geschäftsfaktoren repräsentieren das Wissen einer Organisation über die Zukunft.
10. Angepasstes Budget (Spalte L)
Abschließend werden die Geschäftsfaktoren auf die technische Prognose angewendet.
Das angepasste Budget kombiniert:
- Historische Informationen.
- Prognosemethoden.
- Berufliche Erfahrung.
- Geschäftswissen.
📈 Ein Budget ist mehr als eine Formel
Viele Menschen suchen nach einer Formel, die automatisch ein Budget erstellt.
In der Praxis entstehen die besten Budgets jedoch aus der Kombination von Datenanalyse und Geschäftswissen.
Modelle helfen.
Aber keine Formel kann die Erfahrung von Menschen ersetzen, die ihre Organisation wirklich kennen.
✅ Bewährte Praktiken
📚 Historische Daten nutzen
Verwenden Sie möglichst zwei oder drei Jahre historischer Informationen.
📊 Methoden kombinieren
Mehrere Methoden liefern häufig stabilere Ergebnisse als ein einzelner Ansatz.
🚦 Wachstumsgrenzen verwenden
Wachstumsgrenzen helfen dabei, unrealistische Projektionen zu vermeiden.
💼 Geschäftsfaktoren berücksichtigen
Ergänzen Sie historische Daten durch bekannte zukünftige Entwicklungen.
❌ Häufige Fehler
- Das Vorjahresbudget ungeprüft übernehmen.
- Bekannte zukünftige Veränderungen ignorieren.
- Für alle Konten dieselbe Wachstumsrate verwenden.
- Extreme Ergebnisse nicht überprüfen.
- Sich ausschließlich auf statistische Methoden verlassen.
- Eine Prognose mit einer exakten Vorhersage verwechseln.
❓ Häufig gestellte Fragen
Welche Methode eignet sich am besten?
In den meisten Fällen liefert die Kombination mehrerer Methoden die zuverlässigsten Ergebnisse.
Warum CAGR verwenden?
CAGR stellt das gesamte Wachstum des analysierten Zeitraums in einer einzigen jährlichen Rate dar.
Warum Wachstumsgrenzen verwenden?
Sie helfen dabei, unrealistische Prognosen aufgrund außergewöhnlicher historischer Daten zu vermeiden.
Sind Geschäftsfaktoren erforderlich?
Nicht unbedingt. Sie liefern jedoch häufig wertvolle Informationen, die in historischen Daten noch fehlen.
Können Gewichtungen angepasst werden?
Ja. Die Flexibilität der Gewichtungen ist eine der wichtigsten Stärken des Modells.
📚 Verwandte Artikel
- Wie Sie den Jahresabschluss prognostizieren und Budgetabweichungen frühzeitig erkennen.
- Demnächst – Budgetszenarien entwickeln.
- Demnächst – Erlöse mit historischen Daten prognostizieren.
- Demnächst – Aufwendungen mit historischen Daten prognostizieren.
- Demnächst – Budgets auf Abteilungen und Kostenstellen verteilen.
Werkzeuge aus realen Herausforderungen entstanden
Viele Aufgaben rund um Budgetierung, Berichterstattung, Datenanalyse und Informationskonsolidierung sind wiederkehrend und zeitaufwendig. Werkzeuge wie Data Tools Suite und MultiMail wurden entwickelt, um diese Aufgaben zu automatisieren und mehr Zeit für Analyse und Entscheidungen zu schaffen.
🚀 Data Tools Suite entdecken 📧 MultiMail entdecken
AUSPROBIEREN. VERSTEHEN.
